

فعال اقتصادی و مصرفکننده را بیش و پیش از هر چیزی، نااطمینانی و نه حتی ریسک آزار میدهد. هم ریسک امری احتمالی است و هم نااطمینانی. اما ریسک را میتوان اندازه گرفت و ارزیابی کرد و برای مقابله با آن تدابیری اندیشید ولی در خصوص نااطمینانی چنین امکانی فراهم نیست. بنابراین نوسانهای مستمر و غیرقابل پیشبینی در متغیرهای اقتصادی بخصوص متغیرهای کلیدی چون نرخ ارز برای جامعه بسیار مسألهساز است چونکه سبب ایجاد نااطمینانی شده و امکان هرگونه پیشبینی و برنامهریزی را از خانوار و بنگاه و خود دولت میگیرد. از این رو از منظر سیاستگذاری کنترل نوسان مهمتر از مقدار متغیر تحت سیاستگذاری است.
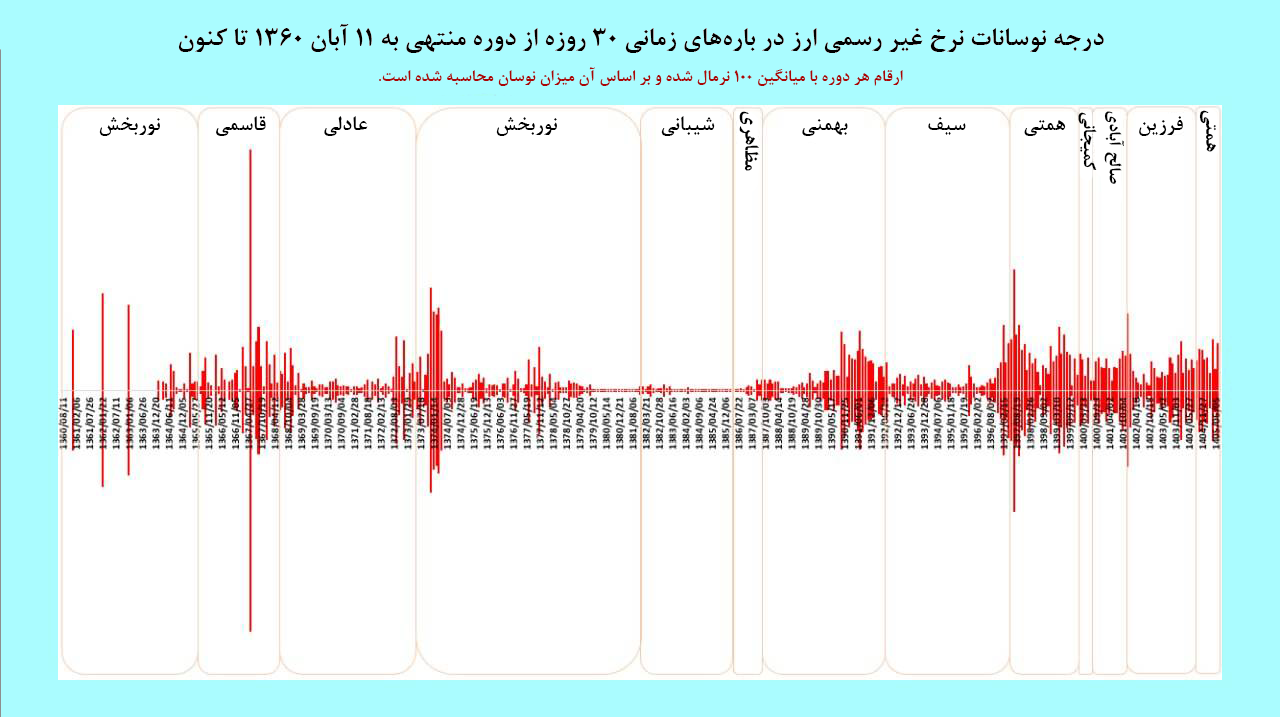
در نمودار انحراف معیارها و نوسانات نرخ ارز - دلار آمریکا - در مقاطع 30 روزه برای دوره مهر 1360 تا مهر 1405 به تفکیک دوره مسئولیت رؤسای کل بانک مرکزی نشان داده شده است. همانطور که در شکل نیز مشخص است تا قبل از 1387، تلاطمها در بازار ارز بخصوص بعد از 1374 موردی و مقطعی است اما از ابتدای 1387 به بعد شاهد آن هستیم که نوسانات فارغ از اینکه چه دولتی بر مصدر امور است و چه کسی رئیس کل بانک مرکزی است کم و بیش بصورتی مستمر ادامه یافته است؛ هر چند در دوره دولت یازدهم که برجام در دستور کار بود و مدتی هم اجرا شد، تا نیمههای اول 1396 اندکی از دامنه این نوسان کاسته شد. مرور وقایع محیطی و محاطی اقتصاد ایران طی دو سال منتهی به 1387 حاکی از آن است که نوسانهای پایدار بعدی در بازار ارز عمدتاً ناشی از مولفههایی خارج از کنترل بانک مرکزی بوده است. هر چند تلاش برای تثبیت بیملاحظه نرخ ارز در برخی از زیر بازارهایِ بازار ارز نیز علیرغم وجود تورم و تغییر در سایر عناصر کلیدی اقتصاد و همچنین تداوم فشارهای سیاسی خارجی بر بازار ارز، در پایداری نوسان در بازار ارز بیتاثیر نبوده است، اما باید توجه داشت که این پدیده قبل از 1387 نیز کم و بیش وجود داشته است بدون اینکه شاهد تلاطمهای پایدار در بازار ارز با این شدت و گستردگی در آن باشیم.
75 تا 85 درصد صادرات ایران به نفت خام و محصولات پاییندستی آن اختصاص دارد، در حالیکه واردت ایران شامل طیف وسیعی از کالاهای مصرفی، سرمایهای و واسطهای است. از طرفی مبدأ واردات ایران نیز در دو الی سه کشور متمرکز است. ترکیب چنین "ریسک تمرکز بالایی در اقلام صادراتی و مبدأ اقلام وارداتی کشور" با "تنوع و گستردگی و اهمیت کالاهای وارداتی و وابستگی عمیق و گسترده اقتصاد ایران به آن"؛ سبب گردیده ارز به یک متغیر حیاتی و گلوگاهی در اقتصاد ایران تبدل و هر اتفاقی که در ارتباط با آن میافتد بلافاصله، مستقیم یا از طریق انتظارات، در سطحی گسترده به کل اقتصاد سرایت کرده و سبب بیثباتی در محیط اقتصاد کلان شود. همین هم باعث شده ارز بعنوان هدفی مهم در سیبل و معرض حمله کسانی قرار گیرد که قصد آسیبزدن به اقتصاد ایران را دارند.
از تیر 1385 تا خرداد 1389 شش قطعنامه غالباً هم به اتفاق آراء در شورای امنیت سازمان ملل علیه ایران صادر شد که با هدف قراردادن دسترسی به ارزهای صادراتی، شبکه بانکی و بانک مرکزی و ایجاد نااطمینانی و تحریک انتظارات؛ سبب گردید بازار ارز بخصوص از اواخر دهه 1380 به تدریج وارد فاز بیثباتی شود که نمودار در این خصوص بسیار گویاست. در نتیجه با توجه به آنچه در خصوص ریسک تمرکز در درآمدهای ارزی و وابستگی عمیق و گسترده اقتصاد ایران به واردات که در دهه 1380 بخصوص از سالهای میانی آن به بعد تشدید هم شده بود، اشاره شد؛ تلاطم در بازار ارز به کل محیط اقتصاد کلان سرایت نمود و بعنوان مثال نرخ تورم را از کانال 15 تا 25 درصد به محدودهای بالاتر از 35 درصد منتقل کرد.
در این میان دولتهای مستقر و بخصوص بانک مرکزی تلاش زیادی کردند تا مانع از آن شوند که دامنه نوسانات و تلاطمهای ارزی از کنترل خارج شود و بگونهای باشد که به پدیدههایی چون ابرتورم و نظایر آن بیانجامد که تاحدودی هم در این کار موفق بودند. در واقع در این دوره 19 ساله، فارغ از اشتباهاتی که سیاستگذار داشته و کژمنشیهایی که بخشهایی از شبکه حفاظتیِ "تجارت در حضور تحریم" یا صادرکنندگان متعهد به ایفای تعهدات ارزی کردهاند، هر زمان فشار بر ارز اندکی کاهش یافت مثل دوره برجام یا بکارگیری راهکارهایی برای دور زدن تحریم و تجهیز منابع ارزی میسر بود و کار کرد، موقتاً نوسانات در بازار ارز تا حدودی کاهش پیدا کرد، هر چند هیچگاه به وضعیت قبل از 1387 برنگشت.
بنابراین هرگونه ارزیابی از عملکرد بانک مرکزی در خصوص بازار ارز و تورم، قاعدتاً بایستی با لحاظ نمودن آنچه ذکر شد انجام پذیرد. اقتصاد ایران در دوره قبل از 1387 و بعد از آن - بخصوص بعد از 1389 - در دو ساختار ارزی و انتظاراتی کاملاً متفاوت زیسته است، که نادیده گرفتن آن در تحلیلها به داوریهای نادرست خواهد انجامید.
نظر شما